
Assurance de l’immeuble : Comment le syndic lit et compare un tarif ?
Auteur : Nicolas Mouligner
Temps de lecture : 8 minutes
Mis à jour le 10/11/2026
Pour un gestionnaire de copropriété, l’assurance de l’immeuble revient chaque année au moment de préparer le budget prévisionnel. Les copropriétaires voient une ligne qui augmente, le conseil syndical demande pourquoi, et le syndic doit pouvoir répondre avec précision. Savoir lire une prime, comprendre ce qui la fait varier et organiser une mise en concurrence sérieuse fait partie des compétences attendues d’un professionnel de l’immobilier.
Cet article fait le point sur ce que recouvre un tarif d’assurance copropriétés, sur les critères qui le construisent et sur la manière de présenter une comparaison claire en assemblée générale.
Ce que l’assurance de l’immeuble doit couvrir
Depuis la loi ALUR de 2014, l’article 9-1 de la loi du 10 juillet 1965 impose à chaque syndicat des copropriétaires de s’assurer contre les risques de responsabilité civile dont il peut avoir à répondre. C’est le socle obligatoire : si un balcon mal entretenu blesse un passant ou si une fuite sur une canalisation commune endommage un appartement, c’est le syndicat qui est responsable.
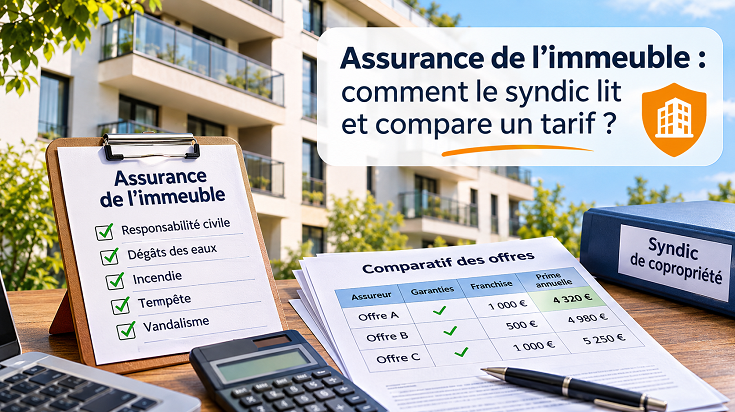
Dans la pratique, la plupart des immeubles souscrivent un contrat multirisque qui va bien au-delà de cette responsabilité civile. Il couvre aussi les dommages aux parties communes : incendie, dégâts des eaux, tempête, bris de glace, vandalisme, catastrophes naturelles. Ces garanties ne sont pas toutes obligatoires, mais un immeuble qui ne les prend pas expose les copropriétaires à financer eux-mêmes les réparations après un sinistre, par des appels de fonds exceptionnels.
Avant même de parler de prix, le gestionnaire doit donc vérifier ce que le contrat actuel couvre réellement : responsabilité civile seule, multirisque complète, garanties optionnelles comme la protection juridique ou la responsabilité des membres du conseil syndical.
Les critères qui font varier la prime
Deux immeubles de même taille peuvent payer des primes très différentes. Les assureurs tarifent le risque à partir de plusieurs éléments, que le gestionnaire a intérêt à connaître pour expliquer une hausse ou négocier une baisse.
Les caractéristiques du bâtiment
La surface développée et le nombre de lots servent de base au calcul. S’y ajoutent l’âge de la construction, l’état des réseaux d’eau, la nature de la toiture et la présence d’équipements comme un ascenseur ou un parking souterrain. Un immeuble ancien dont les colonnes d’eau n’ont jamais été remplacées sera perçu comme plus exposé aux dégâts des eaux, qui figurent parmi les sinistres les plus fréquents en habitat collectif.
L’occupation et l’environnement
La présence de commerces en rez-de-chaussée change l’appréciation du risque, surtout lorsqu’il s’agit d’une activité de restauration. La localisation joue aussi : zone exposée aux inondations, au retrait-gonflement des argiles ou à un risque de vandalisme plus élevé.
L’historique de sinistres
C’est souvent le facteur décisif. Une copropriété qui déclare plusieurs dégâts des eaux par an verra sa prime augmenter, voire son contrat résilié par l’assureur. À l’inverse, un immeuble bien entretenu, avec peu de sinistres, est en position de force pour obtenir de meilleures conditions. Le relevé de sinistralité des dernières années est le premier document que demandera tout assureur consulté.
La franchise et les plafonds
Une franchise plus élevée fait baisser la prime, mais elle reporte une partie du coût des petits sinistres sur le syndicat. Le bon niveau dépend de la fréquence des sinistres de l’immeuble : une franchise haute est pertinente pour une copropriété qui déclare rarement, beaucoup moins pour un immeuble où les fuites sont régulières.
Comparer des offres sans se tromper
Comparer des contrats d’assurance d’immeuble ne se résume pas à comparer des montants. Une offre moins chère peut cacher des plafonds plus bas, des exclusions plus larges ou une franchise dégâts des eaux beaucoup plus lourde.
Pour que la comparaison soit honnête, il faut demander aux assureurs ou aux courtiers de répondre sur la même base : même surface, mêmes garanties, mêmes plafonds, même franchise. Un tableau de synthèse permet ensuite au conseil syndical de voir en un coup d’œil ce qui change d’une proposition à l’autre. Des outils spécialisés comme Assurance-Coproprietes.fr aident à obtenir ces propositions sur un cahier des charges commun, ce qui fait gagner du temps au gestionnaire.
Les points à regarder en priorité sont la définition des dommages couverts, le montant des franchises par type de sinistre, les plafonds en responsabilité civile, les conditions de recherche de fuite et la prise en charge des frais annexes comme le relogement ou les honoraires d’expert.
Présenter le choix en assemblée générale
Le changement d’assureur est une décision qui relève de l’assemblée générale. Le rôle du syndic est de préparer le dossier pour que les copropriétaires votent en connaissance de cause. Joindre à la convocation un comparatif lisible, avec le contrat actuel et deux ou trois alternatives, évite les débats interminables le jour de la réunion.
Il est utile d’expliquer ce qui justifie l’écart de prix entre les offres, plutôt que de mettre en avant le seul montant. Un copropriétaire comprend mieux une prime plus élevée quand il voit qu’elle s’accompagne d’une franchise dégâts des eaux divisée par deux ou d’une meilleure couverture des catastrophes naturelles.
Le calendrier compte aussi. Il faut anticiper la date d’échéance du contrat en cours et le préavis de résiliation prévu par ses conditions, afin que le nouveau contrat prenne le relais sans période non couverte. Un immeuble qui se retrouve sans assurance, même quelques jours, expose le syndicat et engage la responsabilité du syndic.
Une compétence à part entière pour le gestionnaire
L’assurance de l’immeuble est l’un des postes du budget sur lesquels le gestionnaire a une vraie marge d’action. Un contrat bien calibré, renégocié régulièrement et appuyé par un bon entretien du bâtiment, permet de maîtriser les charges tout en protégeant correctement les copropriétaires.
Ces sujets font partie des connaissances à entretenir tout au long de la carrière. La gestion des sinistres, la responsabilité du syndic et le fonctionnement des assemblées générales reviennent régulièrement dans les formations continues obligatoires des professionnels de l’immobilier. Les maîtriser, c’est aussi gagner en crédibilité face à un conseil syndical de plus en plus attentif aux dépenses.
FAQ : Assurance de l’immeuble en copropriété
L’assurance de l’immeuble est-elle obligatoire en copropriété ?
Oui, la loi impose au syndicat des copropriétaires de souscrire une assurance couvrant sa responsabilité civile. En revanche, l’assurance multirisque immeuble n’est pas systématiquement obligatoire. Elle reste fortement recommandée pour protéger les parties communes contre les incendies, dégâts des eaux et autres sinistres.
Quels critères influencent le prix d’une assurance immeuble ?
Le tarif dépend notamment de la surface du bâtiment, du nombre de lots, de son ancienneté, de sa localisation et de l’historique des sinistres. Les garanties choisies, les plafonds d’indemnisation et le montant des franchises influencent également le coût annuel du contrat.
Comment un syndic peut-il comparer plusieurs assurances d’immeuble ?
Le syndic doit comparer des offres présentant des garanties équivalentes. Il examine notamment les primes annuelles, les franchises, les exclusions et les plafonds d’indemnisation. Un tableau comparatif permet ensuite de présenter clairement les différences aux copropriétaires et de faciliter leur décision en assemblée générale.
🎯 Développez votre expertise en immobilier. Découvrez nos formations pour améliorer vos résultats et sécuriser vos pratiques professionnelles.
👉 Explorer les formations immobilières

Nicolas Mouligner
L’auteur
Nicolas Mouligner est formateur professionnel depuis plus de 20 ans, spécialisé dans l’assurance, le crédit et l’immobilier. Titulaire d’un Master, il accompagne depuis de nombreuses années des publics variés. En 2020, il fonde Les formations de Louis et accompagne ses apprenants avec une pédagogie claire et accessible… en savoir plus
Ces articles pourraient vous plaire :

Maison passive : Un bon investissement ?

Grille de vétusté : Un outil clé pour l’état des lieux