
Taxe d’habitation en 2026 : Qui doit encore la payer ?
Auteur : Nicolas Mouligner
Temps de lecture : 14 minutes
Mis à jour le 27/09/2026
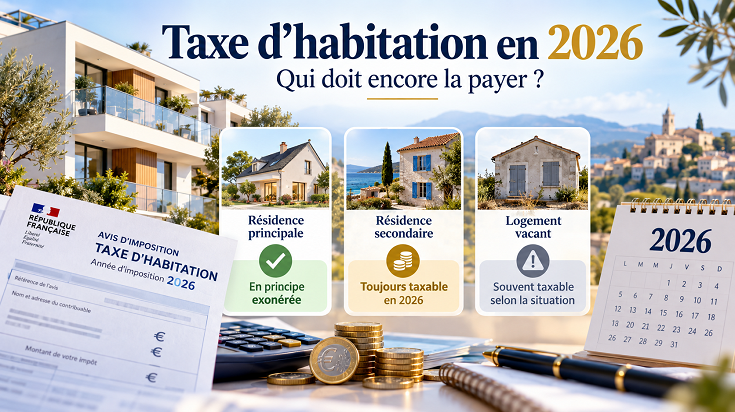
La taxe d’habitation a disparu pour les résidences principales, mais elle n’a pas totalement été supprimée. En 2026, elle reste due dans plusieurs situations, notamment pour les résidences secondaires et certains logements vacants.
Cette distinction crée encore beaucoup de confusion chez les propriétaires, les locataires et les investisseurs immobiliers. Certains reçoivent encore un avis de taxe d’habitation alors qu’ils pensaient que cet impôt avait disparu, tandis que d’autres peuvent être concernés par une taxe liée à la vacance de leur logement.
Depuis le 1er janvier 2023, la taxe d’habitation sur les résidences principales est supprimée pour tous les contribuables. En revanche, elle reste applicable aux résidences secondaires et à certains locaux meublés qui ne constituent pas la résidence principale de leur occupant.
Dans cet article, nous allons voir qui doit encore payer la taxe d’habitation en 2026, comment elle est calculée, dans quels cas un logement vacant peut être imposé et quelles démarches effectuer en cas d’erreur.
La taxe d’habitation existe-t-elle encore en 2026 ?
Oui, mais elle ne concerne plus les résidences principales.
Depuis 2023, la taxe d’habitation sur la résidence principale a été supprimée pour l’ensemble des contribuables, quels que soient leurs revenus.
Vous pouvez consulter les règles officielles de la taxe d’habitation publiées par l’administration fiscale.
En revanche, elle reste notamment applicable aux logements meublés qui ne constituent pas la résidence principale de leur occupant.
Cela concerne principalement :
- les résidences secondaires ;
- certains logements dont le propriétaire conserve la disposition ;
- certains logements vacants, selon leur situation et leur localisation.
Il faut donc aujourd’hui distinguer plusieurs dispositifs différents : la taxe d’habitation sur les résidences secondaires, la taxe sur les logements vacants et la taxe d’habitation sur les logements vacants.
Qui doit payer la taxe d’habitation en 2026 ?
La situation du logement au 1er janvier 2026 est déterminante.
La taxe d’habitation sur les résidences secondaires est due par la personne qui dispose ou jouit du logement à cette date, dès lors qu’il est meublé et qu’il ne constitue pas sa résidence principale.
Il peut s’agir notamment :
- du propriétaire ;
- de l’usufruitier ;
- d’un locataire disposant du logement comme résidence secondaire.
Le principe essentiel est donc celui de la disposition du logement au 1er janvier.
La taxe d’habitation est-elle encore due sur la résidence principale ?
Non.
Depuis le 1er janvier 2023, la taxe d’habitation sur la résidence principale est supprimée pour tous les contribuables.
Si vous recevez malgré tout un avis de taxe d’habitation pour un logement qui constituait bien votre résidence principale au 1er janvier 2026, il peut s’agir d’une erreur liée à la situation d’occupation connue de l’administration fiscale.
Dans ce cas, il est possible de déposer une réclamation auprès de votre service des impôts, notamment depuis la messagerie sécurisée de votre espace fiscal.
Résidence secondaire : Qui paie la taxe d’habitation ?
La taxe d’habitation reste pleinement applicable aux résidences secondaires.
Une résidence secondaire correspond à un logement meublé qui n’est pas utilisé comme résidence habituelle et effective de son occupant au 1er janvier de l’année d’imposition.
Ainsi, une maison de vacances, un appartement utilisé ponctuellement ou un logement conservé à disposition peut rester imposable.
Il n’est pas nécessaire que le logement soit occupé toute l’année. La disponibilité du logement au 1er janvier est l’un des critères essentiels.
Comment est calculée la taxe d’habitation sur une résidence secondaire ?
La taxe d’habitation sur une résidence secondaire est calculée à partir de la valeur locative cadastrale du logement et de ses dépendances.
Les taux d’imposition sont ensuite votés par les collectivités locales.
Contrairement à l’ancienne taxe d’habitation sur les résidences principales, les résidences secondaires ne bénéficient pas des mêmes mécanismes d’abattement liés notamment à la situation familiale.
Le montant peut donc varier fortement d’une commune à l’autre.
Il n’existe d’ailleurs pas de simulateur fiscal simple permettant de connaître précisément à l’avance le montant d’une taxe d’habitation sur résidence secondaire, car le calcul dépend de plusieurs données propres au logement et à la collectivité concernée.
La taxe d’habitation peut-elle être majorée sur une résidence secondaire ?
Oui.
Certaines communes peuvent appliquer une majoration de la taxe d’habitation sur les résidences secondaires.
Cette majoration peut être comprise entre 5 % et 60 % de la part de cotisation concernée.
Cette mesure vise notamment les territoires où la pression immobilière est forte et où les résidences secondaires représentent une part importante du parc de logements.
Le montant final peut donc être nettement supérieur selon la commune dans laquelle se situe le bien.
Peut-on être exonéré de la majoration sur les résidences secondaires ?
Dans certaines situations, oui.
L’administration fiscale prévoit notamment des possibilités de demander une exonération de la majoration lorsque le contribuable :
- est contraint de disposer d’une seconde résidence pour des raisons professionnelles ;
- conserve son ancienne résidence principale tout en étant durablement hébergé dans certains établissements de soins ;
- ne peut affecter le logement à une résidence principale pour une raison indépendante de sa volonté.
Cela peut notamment concerner un logement mis en vente ou en location au prix du marché qui ne trouve pas d’acquéreur ou de locataire, selon les circonstances.
La demande doit être adressée au service des impôts compétent, accompagnée des justificatifs nécessaires.
Un logement vacant peut-il être soumis à une taxe en 2026 ?
Oui.
La suppression de la taxe d’habitation sur les résidences principales n’a pas entraîné la suppression des taxes liées aux logements vacants.
Un logement inoccupé depuis au moins un an peut, selon sa commune et sa situation, être soumis soit à la taxe sur les logements vacants (TLV), soit à la taxe d’habitation sur les logements vacants (THLV).
Ces deux taxes sont différentes et ne s’appliquent pas simultanément au même logement.
Qu’est-ce que la taxe sur les logements vacants ?
La taxe sur les logements vacants, ou TLV, concerne certains logements situés dans des communes où existe une forte tension entre l’offre et la demande de logements.
Elle peut concerner des logements volontairement laissés vacants pendant une période suffisamment longue.
Son objectif est notamment d’encourager la remise sur le marché de logements durablement inoccupés dans les zones où les besoins en logement sont importants.
Qu’est-ce que la taxe d’habitation sur les logements vacants ?
La THLV est un dispositif distinct de la TLV.
Certaines communes peuvent décider de l’appliquer à des logements vacants situés sur leur territoire lorsque les conditions prévues sont remplies.
Pour un propriétaire, il est donc important de vérifier la situation exacte du logement et les règles applicables dans la commune concernée.
Un propriétaire bailleur paie-t-il la taxe d’habitation ?
Cela dépend de la situation du logement.
Lorsqu’un logement est loué vide et constitue la résidence principale du locataire, aucune taxe d’habitation sur résidence secondaire n’est normalement due ni par le propriétaire ni par le locataire.
Pour approfondir les règles applicables aux bailleurs et aux professionnels, consultez également notre formation en gestion locative.
En revanche, si le propriétaire conserve la disposition d’un logement meublé qui n’est pas sa résidence principale, une taxe d’habitation peut être due.
Le caractère meublé du logement joue donc un rôle important.
Que se passe-t-il pour un logement non meublé ?
Pour qu’un logement soit imposé à la taxe d’habitation sur les résidences secondaires, il doit notamment être suffisamment meublé pour permettre l’habitation.
Un logement vide de meubles au 1er janvier n’est donc pas, en principe, soumis à cette taxe d’habitation spécifique.
Il peut toutefois être concerné par une taxe sur les logements vacants s’il reste inoccupé suffisamment longtemps et si les autres conditions sont réunies.
Location meublée : Qui paie la taxe d’habitation ?
La location meublée nécessite davantage de vigilance.
Si le logement constitue la résidence principale du locataire, la taxe d’habitation sur la résidence principale n’est plus due depuis 2023.
En revanche, lorsqu’un logement meublé est conservé à disposition comme résidence secondaire ou utilisé dans des conditions qui ne correspondent pas à une résidence principale, la situation fiscale peut être différente.
Il faut alors déterminer qui dispose réellement du logement au 1er janvier.
Pour les propriétaires de meublés de tourisme ou de logements occupés ponctuellement, cette distinction peut devenir particulièrement importante.
Un non-résident peut-il payer la taxe d’habitation en France ?
Oui.
Une personne domiciliée fiscalement à l’étranger peut être redevable de la taxe d’habitation sur un logement qu’elle possède ou occupe en France comme résidence secondaire.
Pour l’administration fiscale, lorsqu’une personne non-résidente dispose en France d’un logement au 1er janvier, celui-ci peut être considéré comme une résidence secondaire.
Le fait de ne pas être résident fiscal français ne dispense donc pas automatiquement du paiement de cet impôt local.
La taxe d’habitation est-elle calculée au prorata de l’année ?
Non.
La taxe d’habitation sur une résidence secondaire est établie pour l’année entière en fonction de la situation au 1er janvier.
Il n’existe pas de prorata en fonction du nombre de mois d’occupation.
Par exemple, si vous disposez d’une résidence secondaire au 1er janvier puis que vous la vendez quelques mois plus tard, la taxe peut rester due pour l’ensemble de l’année.
À l’inverse, si vous devenez propriétaire d’un logement après le 1er janvier, vous n’êtes généralement pas redevable de cette taxe au titre de cette année pour ce logement.
Que faire en cas de vente du logement ?
Si le logement a été vendu avant le 1er janvier 2026, ou s’il est devenu votre résidence principale à cette date, vous ne devez pas être redevable de la taxe d’habitation sur résidence secondaire pour 2026.
Si vous recevez tout de même un avis, il est possible de le contester auprès de l’administration fiscale.
Des justificatifs peuvent être demandés, par exemple un acte de vente ou des documents permettant de démontrer la réalité du changement de situation.
Pourquoi certains propriétaires reçoivent-ils encore un avis de taxe d’habitation ?
Depuis la réforme, l’administration doit connaître précisément l’usage de chaque logement.
Les propriétaires doivent déclarer l’occupation de leurs biens via le service Biens immobiliers de leur espace fiscal.
Cette déclaration permet notamment d’indiquer :
- si le logement est occupé par le propriétaire ;
- s’il est loué ;
- s’il est vacant ;
- l’identité de l’occupant ;
- la période d’occupation.
La situation déclarée sert notamment à déterminer si le logement relève d’une résidence principale, secondaire ou d’une situation de vacance.
Déclaration d’occupation : Quelle obligation en 2026 ?
En cas de changement d’occupation, la situation du logement doit être actualisée dans le service Biens immobiliers.
Pour 2026, l’administration indiquait notamment une échéance au 1er juillet 2026 pour certaines déclarations concernant la situation d’occupation au 1er janvier 2026.
Cette formalité est particulièrement importante pour éviter qu’un logement soit considéré à tort comme une résidence secondaire ou comme vacant.
Que faire si vous recevez une taxe d’habitation par erreur ?
La première étape consiste à vérifier que la situation du logement est correctement enregistrée dans votre espace fiscal.
Si l’avis concerne à tort votre résidence principale, ou un logement que vous aviez vendu avant le 1er janvier, vous pouvez déposer une réclamation.
La démarche peut notamment être effectuée depuis votre espace fiscal :
Messagerie sécurisée → Écrire → Réclamation / Contestation → Taxe d’habitation.
Il est conseillé de joindre les justificatifs correspondant à votre situation.
Taxe d’habitation et taxe foncière : Quelle différence ?
La taxe d’habitation et la taxe foncière sont deux impôts différents.
La taxe foncière en 2026 est due, en principe, par le propriétaire du bien immobilier.
La taxe d’habitation sur les résidences secondaires dépend davantage de l’occupation et de la disposition du logement au 1er janvier.
Un propriétaire d’une résidence secondaire peut donc devoir payer à la fois la taxe foncière et la taxe d’habitation.
Tableau récapitulatif : Qui paie encore la taxe d’habitation en 2026 ?
| Situation du logement | Taxe d’habitation en 2026 |
|---|---|
| Résidence principale | Non |
| Résidence secondaire meublée | Oui |
| Logement loué vide comme résidence principale | Non |
| Logement meublé conservé à disposition | Potentiellement oui |
| Logement vacant | TLV ou THLV possible |
| Résidence secondaire d’un non-résident | Oui, selon la situation |
| Logement vendu avant le 1er janvier 2026 | Non pour l’ancien propriétaire |
| Logement devenu résidence principale au 1er janvier | Non |
Comment limiter les erreurs de taxation ?
Le plus important est de maintenir à jour la situation d’occupation de chaque logement.
Pour un propriétaire ou un investisseur immobilier, plusieurs vérifications sont utiles :
- contrôler la situation déclarée dans l’espace « Biens immobiliers » ;
- signaler rapidement un changement de locataire ;
- déclarer une vacance ;
- conserver les justificatifs de vente ou de déménagement ;
- vérifier l’usage réel du logement au 1er janvier ;
- contester rapidement un avis qui semble incorrect.
FAQ sur la taxe d’habitation en 2026
Qui paie encore la taxe d’habitation en 2026 ?
Principalement les personnes qui disposent d’une résidence secondaire meublée au 1er janvier. Certains logements vacants peuvent également être soumis à des taxes spécifiques.
La taxe d’habitation existe-t-elle encore sur la résidence principale ?
Non. Elle est supprimée pour toutes les résidences principales depuis le 1er janvier 2023.
Une résidence secondaire est-elle toujours imposée ?
En principe, une résidence secondaire meublée dont vous avez la disposition au 1er janvier reste soumise à la taxe d’habitation.
Peut-on payer une taxe d’habitation sur un logement vide ?
Un logement vide de meubles n’est normalement pas soumis à la taxe d’habitation sur les résidences secondaires. Il peut toutefois relever de la TLV ou de la THLV s’il reste vacant suffisamment longtemps.
La taxe d’habitation dépend-elle des revenus ?
Pour les résidences secondaires, les revenus ne permettent pas, de manière générale, de bénéficier des anciens mécanismes d’allégement applicables à la résidence principale.
Peut-on contester une taxe d’habitation ?
Oui. Si l’avis ne correspond pas à la situation réelle du logement, une réclamation peut être déposée auprès de l’administration fiscale depuis la messagerie sécurisée de l’espace fiscal.
Conclusion
La taxe d’habitation n’a donc pas totalement disparu en 2026.
Elle n’est plus applicable aux résidences principales, mais elle reste un sujet important pour les propriétaires de résidences secondaires, les investisseurs, les propriétaires de logements meublés et les détenteurs de logements vacants.
La situation du logement au 1er janvier reste déterminante. Un changement d’occupation mal déclaré peut également entraîner l’émission d’un avis incorrect.
Pour éviter les mauvaises surprises, les propriétaires ont donc intérêt à vérifier régulièrement la situation déclarée de leurs biens immobiliers et à conserver les justificatifs permettant de démontrer leur usage réel.
🎯 Vous êtes professionnel de l’immobilier ? Découvrez nos formations pour développer votre activité et gagner en efficacité au quotidien.
👉 Découvrir les formations immobilières

Nicolas Mouligner
L’auteur
Nicolas Mouligner est formateur professionnel depuis plus de 20 ans, spécialisé dans l’assurance, le crédit et l’immobilier. Titulaire d’un Master, il accompagne depuis de nombreuses années des publics variés. En 2020, il fonde Les formations de Louis et accompagne ses apprenants avec une pédagogie claire et accessible… en savoir plus
Ces articles pourraient vous plaire :

Pourquoi faire appel à une agence immobilière pour vendre ?

Comprendre l’achat en VEFA en immobilier ?