
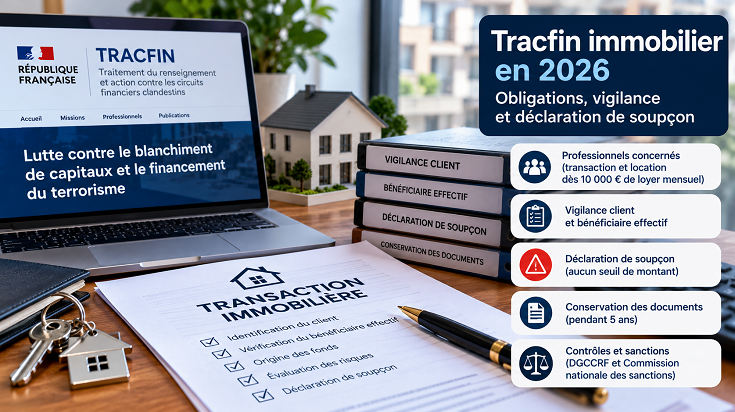
Tracfin immobilier en 2026 : Obligations, vigilance et déclaration de soupçon
Auteur : Nicolas Mouligner
Temps de lecture : 21 minutes
Mis à jour le 28/10/2026
L’immobilier constitue un secteur particulièrement surveillé dans le cadre de la lutte contre le blanchiment de capitaux et le financement du terrorisme.
L’achat d’un appartement, d’une maison, d’un immeuble ou de locaux professionnels peut en effet permettre de réintroduire dans l’économie légale des fonds dont l’origine est difficile à justifier.
Les professionnels de l’immobilier concernés ont donc des obligations spécifiques en matière de vigilance, d’identification des clients et de signalement des opérations suspectes.
Tracfin occupe une place centrale dans ce dispositif.
Mais contrairement à une idée parfois répandue, le professionnel ne doit pas « prouver » qu’un client commet une infraction.
Son rôle consiste à connaître suffisamment son client et l’opération envisagée, à analyser les incohérences éventuelles et, lorsqu’un soupçon ne peut pas être levé après les vérifications nécessaires, à effectuer une déclaration de soupçon.
En 2026, la conformité Tracfin ne se résume donc pas à remplir un formulaire au dernier moment. Elle suppose une véritable organisation interne fondée sur l’évaluation des risques.
À retenir
Tracfin est le service français de renseignement financier chargé notamment de recueillir et d’analyser les déclarations de soupçon. Les professionnels immobiliers assujettis doivent identifier leurs clients et, le cas échéant, leurs bénéficiaires effectifs, évaluer le risque présenté par l’opération, exercer une vigilance adaptée et déclarer à Tracfin lorsqu’un soupçon subsiste. Une déclaration n’exige pas de disposer de la preuve d’une infraction.
Qu’est-ce que Tracfin ?
Tracfin signifie Traitement du renseignement et action contre les circuits financiers clandestins.
Il s’agit d’un service de renseignement financier placé sous l’autorité du ministère chargé de l’Économie et des Finances.
Sa mission consiste notamment à recueillir, analyser et exploiter les informations permettant de détecter des circuits financiers susceptibles d’être liés au blanchiment de capitaux, au financement du terrorisme ou à certaines infractions sous-jacentes.
Tracfin reçoit notamment des déclarations provenant de professionnels soumis aux obligations de lutte contre le blanchiment et le financement du terrorisme, généralement désignées par l’acronyme LCB-FT.
Tracfin n’est cependant ni une agence immobilière de contrôle, ni un service de police, ni un tribunal.
Lorsqu’une analyse fait apparaître des faits susceptibles de relever d’une infraction, les informations peuvent être transmises aux autorités compétentes.
Pourquoi l’immobilier est-il concerné par la lutte contre le blanchiment ?
L’immobilier permet d’investir des montants importants dans des actifs dont la valeur peut ensuite être conservée ou revendue.
Il peut donc être utilisé dans certaines stratégies de blanchiment.
Une personne peut par exemple chercher à :
- investir des fonds dont l’origine réelle est dissimulée ;
- acquérir un bien par l’intermédiaire d’une société ou d’un tiers ;
- multiplier les structures afin de rendre difficile l’identification du bénéficiaire réel ;
- utiliser des fonds provenant de plusieurs comptes ou de plusieurs pays ;
- réaliser des achats et reventes successifs sans justification économique apparente.
Cela ne signifie évidemment pas que toute opération inhabituelle constitue du blanchiment.
Le professionnel doit raisonner selon une approche par les risques et replacer les éléments du dossier dans leur contexte.
Quels professionnels de l’immobilier sont concernés par Tracfin ?
Le Code monétaire et financier soumet certaines activités immobilières au dispositif de lutte contre le blanchiment de capitaux et le financement du terrorisme.
Les professionnels intervenant dans des opérations de transaction immobilière sont notamment concernés.
Une particularité importante existe toutefois pour l’activité de location.
Concernant cette activité, l’assujettissement vise les professionnels intervenant en exécution d’un mandat de transaction portant sur des biens immeubles dont le loyer mensuel est supérieur ou égal à 10 000 euros.
Il ne faut donc pas écrire que toute location immobilière, quel que soit son montant, déclenche automatiquement les mêmes obligations Tracfin.
Le champ exact de l’assujettissement doit toujours être vérifié selon l’activité réellement exercée par le professionnel.
Un agent commercial immobilier est-il également concerné ?
Dans une agence ou un réseau soumis au dispositif LCB-FT, les collaborateurs participant à la relation avec les clients jouent un rôle essentiel dans la détection des situations inhabituelles.
Ils doivent appliquer les procédures définies par l’entreprise et transmettre les informations pertinentes au responsable ou au déclarant compétent.
Le dispositif ne doit donc pas rester connu uniquement du titulaire de la carte professionnelle ou du dirigeant.
Les personnes en contact avec les vendeurs, acquéreurs et investisseurs doivent savoir identifier les situations nécessitant une vigilance particulière.
Pour les collaborateurs habilités à négocier ou s’engager pour le compte d’un titulaire de carte professionnelle, retrouvez également notre guide sur l’attestation collaborateur immobilier.
Quelles sont les principales obligations Tracfin en immobilier ?
Le dispositif repose sur plusieurs obligations complémentaires.
Pour approfondir ces obligations, Tracfin et la DGCCRF ont publié en 2026 un guide LCB-FT des professionnels de l’immobilier.
Pour un professionnel assujetti, il faut notamment :
- connaître et identifier son client ;
- vérifier son identité ;
- identifier le bénéficiaire effectif lorsqu’il existe ;
- comprendre l’objet et la nature de la relation d’affaires ;
- évaluer le niveau de risque ;
- exercer une vigilance adaptée pendant la relation ;
- examiner les opérations inhabituelles ;
- conserver les justificatifs nécessaires ;
- effectuer une déclaration de soupçon lorsque les conditions sont réunies.
La conformité ne commence donc pas lorsque le professionnel décide de déclarer.
Elle débute dès l’entrée en relation.
Quand faut-il identifier le client ?
L’identification doit intervenir avant d’entrer en relation d’affaires ou d’assister le client dans la préparation ou la réalisation d’une transaction.
Pour une personne physique, le professionnel recueille notamment les éléments d’identité nécessaires et les vérifie à l’aide de documents probants.
Pour une personne morale, il faut notamment vérifier l’existence de la société, son identité et les personnes qui la contrôlent lorsque cela est nécessaire.
L’objectif est de savoir avec qui le professionnel travaille réellement.
Qu’est-ce que le bénéficiaire effectif ?
Le client apparent n’est pas toujours la personne qui contrôle réellement l’opération.
Lorsqu’une société, une structure juridique ou un montage intervient, le professionnel doit, lorsque la réglementation l’exige, rechercher le bénéficiaire effectif.
Il s’agit de la ou des personnes physiques qui contrôlent en dernier ressort la personne morale ou pour le compte desquelles l’opération est réalisée.
Cette vérification est particulièrement importante lorsqu’une acquisition passe par :
- une SCI ;
- une société étrangère ;
- plusieurs sociétés intermédiaires ;
- une holding ;
- une structure dont l’actionnariat apparaît complexe.
Le simple fait qu’une société soit correctement immatriculée ne dispense donc pas de rechercher qui se trouve derrière elle.
Le registre des bénéficiaires effectifs suffit-il ?
Le registre constitue une source utile, mais le professionnel doit toujours conserver une approche adaptée au risque.
Lorsqu’une information paraît incohérente avec le dossier ou lorsque la structure utilisée semble particulièrement complexe, des vérifications supplémentaires peuvent être nécessaires.
L’enjeu est de pouvoir comprendre qui contrôle réellement l’opération.
Qu’est-ce que l’approche par les risques ?
Tous les clients ne présentent pas le même niveau de risque.
Le professionnel doit donc adapter son niveau de vigilance.
Il peut notamment tenir compte :
- du profil du client ;
- de sa profession ;
- de ses revenus et de son patrimoine connus ;
- du montant de l’opération ;
- de la localisation du bien ;
- du mode de financement ;
- de l’origine géographique des fonds ;
- de la complexité du montage ;
- de l’utilisation de sociétés ou d’intermédiaires ;
- du caractère présentiel ou à distance de la relation.
L’entreprise doit ainsi disposer d’une organisation permettant de classer et traiter les risques de manière cohérente.
Qu’est-ce qu’une cartographie des risques Tracfin ?
La cartographie des risques permet au professionnel d’identifier les facteurs susceptibles d’augmenter le risque de blanchiment ou de financement du terrorisme.
Elle ne doit pas être un document théorique conservé dans un classeur sans être utilisé.
Elle sert à déterminer les mesures de vigilance qui seront appliquées.
Une agence peut par exemple analyser séparément les risques liés :
- aux clients ;
- aux opérations ;
- aux produits ou catégories de biens ;
- aux zones géographiques ;
- aux moyens de financement ;
- aux modes d’entrée en relation.
Cette cartographie doit correspondre à l’activité réelle de l’entreprise.
Quels sont les principaux critères d’alerte dans une transaction immobilière ?
Un critère d’alerte n’est pas automatiquement une preuve de blanchiment.
Il signifie simplement que la situation mérite une analyse plus approfondie.
Parmi les éléments pouvant attirer l’attention figurent notamment :
- une disproportion importante entre les revenus connus du client et le montant de l’acquisition ;
- un achat important sans financement bancaire alors que la situation financière paraît limitée ;
- une origine des fonds difficile à expliquer ;
- des fonds provenant de plusieurs personnes sans lien évident avec l’opération ;
- des virements provenant de comptes ou de pays différents ;
- une société dont la structure rend difficile l’identification du bénéficiaire effectif ;
- un prix très éloigné de la valeur économique apparente du bien ;
- des acquisitions et reventes rapprochées sans justification claire ;
- l’intervention inhabituelle d’un tiers ;
- un refus de fournir certains justificatifs ;
- une opération particulièrement complexe sans raison économique identifiable.
C’est généralement l’accumulation de plusieurs incohérences qui doit conduire à approfondir l’analyse.
Un paiement comptant est-il automatiquement suspect ?
Non.
Un achat réalisé sans crédit bancaire n’est pas, à lui seul, une opération suspecte.
Un acquéreur peut parfaitement disposer d’une épargne importante, avoir vendu un autre bien, reçu une succession ou disposer de revenus suffisants.
Le professionnel doit regarder si le mode de financement est cohérent avec ce qu’il connaît du client.
Ce sont les incohérences non expliquées qui doivent attirer son attention.
Faut-il vérifier l’origine des fonds ?
Selon le niveau de risque et les caractéristiques du dossier, l’origine des fonds constitue un élément essentiel de l’analyse.
Par exemple, lorsqu’un client réalise une acquisition importante sans recours au crédit alors que son profil financier ne semble pas cohérent avec le montant engagé, le professionnel peut avoir besoin d’obtenir des explications et justificatifs complémentaires.
La vigilance doit être proportionnée.
Il ne s’agit pas de demander systématiquement les mêmes documents à tous les clients, mais de pouvoir expliquer pourquoi les vérifications réalisées étaient adaptées au risque identifié.
Qu’est-ce qu’une personne politiquement exposée ?
Une personne politiquement exposée, souvent appelée PPE, est une personne qui exerce ou a exercé certaines fonctions publiques importantes.
Cette notion peut également concerner certains membres de la famille et certaines personnes étroitement liées à la PPE.
La présence d’une PPE ne signifie évidemment pas que l’opération est frauduleuse.
Elle implique en revanche l’application des mesures de vigilance complémentaires prévues par la réglementation.
Le professionnel doit notamment être particulièrement attentif à la cohérence du patrimoine, de l’origine des fonds et de l’opération envisagée.
Une PPE doit-elle automatiquement être déclarée à Tracfin ?
Non.
Le simple statut de personne politiquement exposée ne suffit pas à justifier une déclaration de soupçon.
Il entraîne une vigilance renforcée ou complémentaire.
Une déclaration intervient lorsque l’analyse du dossier laisse subsister un soupçon entrant dans le champ du dispositif.
Qu’est-ce qu’un examen renforcé ?
Certaines opérations doivent faire l’objet d’une analyse plus poussée.
C’est notamment le cas lorsqu’elles apparaissent particulièrement complexes, portent sur un montant inhabituellement élevé ou semblent dépourvues de justification économique ou d’objet licite apparent.
Le professionnel doit alors chercher à comprendre davantage :
- l’objet de l’opération ;
- son contexte économique ;
- l’identité des personnes réellement concernées ;
- l’origine ou la destination des fonds.
Les résultats de cette analyse doivent pouvoir être documentés.
Quand faut-il effectuer une déclaration de soupçon ?
Une déclaration doit être effectuée lorsqu’après les vérifications et l’analyse du dossier, le professionnel dispose d’éléments lui donnant de bonnes raisons de soupçonner une opération entrant dans le champ déclaratif.
Il n’est pas nécessaire d’avoir la certitude qu’une infraction a été commise.
Le professionnel n’a pas non plus à qualifier juridiquement avec certitude les faits.
La déclaration de soupçon intervient normalement avant l’exécution de la transaction afin de permettre, le cas échéant, à Tracfin d’exercer son droit d’opposition.
Dans certaines situations prévues par les textes, une déclaration peut également intervenir après l’opération.
Existe-t-il un montant minimum pour déclarer à Tracfin ?
Non.
Il n’existe pas de seuil financier général à partir duquel une déclaration de soupçon deviendrait automatiquement obligatoire.
Une opération de faible montant peut présenter des caractéristiques suspectes.
À l’inverse, une transaction de plusieurs millions d’euros n’est pas suspecte uniquement parce que son montant est élevé.
Le raisonnement porte sur la cohérence de l’ensemble du dossier.
Une tentative d’opération doit-elle être déclarée ?
Oui, lorsqu’elle entre dans le champ de la déclaration de soupçon.
Le fait qu’une opération n’ait finalement pas abouti ne supprime pas nécessairement l’obligation déclarative.
Une tentative peut elle-même révéler un mécanisme suspect.
Le professionnel doit-il attendre que la banque ou le notaire déclare ?
Non.
Chaque professionnel assujetti doit respecter ses propres obligations.
L’agent immobilier ne peut pas considérer que la banque ou le notaire fera nécessairement le signalement à sa place.
La déclaration de soupçon est individuelle.
Plusieurs professionnels intervenant sur une même opération peuvent donc, chacun de leur côté, effectuer une déclaration lorsqu’ils disposent d’éléments le justifiant.
Comment effectuer une déclaration de soupçon ?
Les professionnels concernés doivent organiser en interne les fonctions de déclarant et de correspondant Tracfin selon les modalités applicables.
Le déclarant assure notamment la transmission des déclarations.
Le correspondant constitue l’interlocuteur de Tracfin pour certaines communications et demandes.
Les déclarations peuvent être transmises par l’intermédiaire du dispositif prévu par Tracfin, notamment la plateforme de télédéclaration dédiée.
La déclaration doit présenter de manière suffisamment claire :
- l’identité et la connaissance du client ;
- les personnes ou bénéficiaires concernés ;
- l’opération ;
- les flux financiers ;
- les éléments inhabituels constatés ;
- les vérifications effectuées ;
- le raisonnement ayant conduit au soupçon.
Une déclaration de qualité ne doit pas être une simple phrase indiquant que « l’opération paraît étrange ».
Le client peut-il savoir qu’une déclaration Tracfin a été faite ?
Non.
La déclaration de soupçon est soumise à une stricte obligation de confidentialité.
Le professionnel ne doit pas informer son client qu’une déclaration a été effectuée.
Il ne doit pas non plus lui révéler son contenu ou les suites éventuelles données par Tracfin.
Cette règle est essentielle au fonctionnement du dispositif.
Peut-on conserver une copie de la déclaration dans le dossier accessible à tous ?
Une attention particulière doit être portée à la confidentialité.
La déclaration de soupçon ne doit pas être traitée comme une pièce commerciale classique accessible à l’ensemble des collaborateurs.
L’entreprise doit organiser son dispositif afin que les informations sensibles soient accessibles uniquement aux personnes habilitées.
Combien de temps faut-il conserver les documents Tracfin ?
Les documents et informations recueillis dans le cadre de la vigilance doivent en principe être conservés pendant cinq ans selon les règles prévues par le Code monétaire et financier.
Cette conservation concerne notamment les éléments permettant de démontrer :
- l’identification du client ;
- l’identification du bénéficiaire effectif ;
- les vérifications effectuées ;
- la connaissance de la relation d’affaires ;
- les mesures de vigilance appliquées ;
- certains éléments relatifs aux opérations réalisées.
Le professionnel doit pouvoir démontrer que son dispositif fonctionne réellement.
Qui contrôle les agences immobilières sur leurs obligations LCB-FT ?
La DGCCRF est l’autorité de contrôle compétente pour les professionnels immobiliers concernés.
Ses agents peuvent effectuer des contrôles afin de vérifier le respect des obligations de lutte contre le blanchiment et le financement du terrorisme.
Ils peuvent notamment examiner :
la cartographie des risques ;
les procédures internes ;
les dossiers clients ;
les justificatifs de vigilance ;
l’organisation du déclarant et du correspondant ;
la formation et l’information des collaborateurs ;
et la manière dont l’agence traite concrètement les dossiers présentant un risque.
Quelles sanctions sont possibles en cas de manquement ?
Les manquements aux obligations LCB-FT peuvent entraîner des sanctions administratives importantes.
La Commission nationale des sanctions peut notamment prononcer :
- un avertissement ;
- un blâme ;
- une interdiction temporaire d’exercer ;
- le retrait d’un agrément ou de la carte professionnelle ;
- une sanction financière ;
- la publication de la décision.
Le Code monétaire et financier prévoit que la sanction pécuniaire peut, selon les conditions applicables, atteindre 5 millions d’euros, ou le double de l’avantage retiré du manquement lorsqu’il peut être déterminé.
Ces obligations de conformité sont distinctes des règles relatives à l’assurance RCP immobilier, qui répond à une autre logique de protection professionnelle.
Ces montants constituent des plafonds légaux : la sanction réellement prononcée dépend de la nature et de la gravité des manquements.
Tracfin prononce-t-il lui-même ces sanctions ?
Non.
Il est important de distinguer les différents acteurs.
Tracfin reçoit et analyse le renseignement financier.
La DGCCRF contrôle notamment le respect des obligations LCB-FT par les professionnels immobiliers concernés.
La Commission nationale des sanctions peut prononcer des sanctions dans les conditions prévues par les textes.
Et lorsque des faits susceptibles de constituer une infraction pénale sont identifiés, l’autorité judiciaire peut intervenir.
Tracfin ne doit donc pas être présenté comme l’organisme qui vient directement retirer une carte professionnelle ou confisquer un immeuble.
Tracfin peut-il bloquer une transaction ?
Tracfin dispose d’un droit d’opposition dans les conditions prévues par le Code monétaire et financier.
C’est notamment pour cette raison que la déclaration de soupçon doit en principe intervenir avant la réalisation de l’opération.
Le droit d’opposition ne doit toutefois pas être confondu avec une sanction définitive ou une décision judiciaire sur l’origine des fonds.
Exemple concret : Acquéreur sans financement bancaire
Un acquéreur souhaite acheter un appartement pour 750 000 euros sans recourir à un prêt.
Le paiement comptant n’est pas automatiquement suspect.
Le professionnel connaît cependant une situation professionnelle et patrimoniale qui semble difficilement compatible avec cette acquisition.
Lorsqu’il demande des éléments complémentaires, le client reste vague sur l’origine des fonds et indique que plusieurs virements proviendront de comptes détenus par des tiers.
Le professionnel doit alors approfondir la connaissance du dossier.
Si les explications et justificatifs permettent finalement d’établir une origine cohérente et licite des fonds, le doute peut être levé.
Dans le cas contraire, le professionnel doit examiner si les conditions d’une déclaration de soupçon sont réunies.
Exemple concret : Acquisition via une SCI
Une SCI souhaite acquérir un bien de prestige.
La société est immatriculée régulièrement.
Cependant, plusieurs sociétés étrangères apparaissent dans sa structure de détention et le professionnel ne parvient pas à déterminer clairement quelle personne physique contrôle réellement l’opération.
Le simple extrait d’immatriculation de la SCI n’est pas suffisant.
Le professionnel doit chercher à identifier le bénéficiaire effectif et apprécier les risques liés à la structure utilisée.
L’opacité persistante constitue un élément important de l’analyse.
Exemple concret : Fonds provenant d’un tiers
Un acquéreur signe un compromis mais l’apport personnel annoncé est finalement versé depuis le compte d’une autre personne.
La présence d’un tiers n’est pas nécessairement frauduleuse.
Il peut s’agir, par exemple, d’une donation ou d’un prêt familial.
Le professionnel doit toutefois comprendre :
qui fournit réellement les fonds ;
pour quelle raison ;
quelle relation existe avec l’acquéreur ;
et si l’explication est cohérente avec l’opération.
L’absence persistante de justification peut devenir un critère d’alerte.
Tableau récapitulatif des obligations Tracfin en immobilier
| Obligation | Ce qu’il faut retenir |
|---|---|
| identification du client | vérifier l’identité avant la relation ou l’opération |
| bénéficiaire effectif | identifier la personne physique contrôlant réellement l’opération lorsqu’il y en a une |
| connaissance client | comprendre le profil, l’activité et l’objet de l’opération |
| évaluation du risque | adapter la vigilance au dossier |
| origine des fonds | approfondir lorsque le risque ou les incohérences le justifient |
| PPE | appliquer les mesures complémentaires prévues |
| opération inhabituelle | procéder à un examen renforcé lorsque nécessaire |
| déclaration de soupçon | déclarer lorsque le doute persiste |
| seuil de déclaration | aucun seuil général |
| confidentialité | ne pas informer le client de la déclaration |
| conservation | en principe cinq ans |
| contrôle | DGCCRF pour les professionnels immobiliers concernés |
| sanctions | Commission nationale des sanctions selon les manquements |
Checklist : Que doit avoir une agence immobilière en 2026 ?
Une agence assujettie devrait notamment pouvoir vérifier qu’elle dispose :
- d’une cartographie des risques adaptée à son activité ;
- de procédures LCB-FT écrites et réellement appliquées ;
- d’un système d’évaluation du risque client et opération ;
- d’une procédure d’identification du client ;
- d’une procédure d’identification du bénéficiaire effectif ;
- de règles relatives aux PPE ;
- d’une procédure d’examen des opérations atypiques ;
- d’un déclarant et d’un correspondant lorsque cela est requis ;
- d’un système sécurisé de conservation des justificatifs ;
- d’une procédure garantissant la confidentialité des déclarations ;
- d’une information et d’une formation adaptées des collaborateurs.
La maîtrise de ces obligations s’inscrit plus largement dans le maintien des compétences professionnelles. Retrouvez également notre formation Loi ALUR en ligne.
La présence de documents ne suffit pas.
En cas de contrôle, il faut pouvoir montrer que le dispositif est effectivement utilisé dans les dossiers.
Quelles erreurs éviter avec Tracfin ?
Plusieurs erreurs sont particulièrement risquées :
- demander une pièce d’identité mais ne jamais analyser le risque ;
- considérer qu’une SCI dispense d’identifier les personnes qui la contrôlent ;
- croire qu’une acquisition comptant est automatiquement suspecte ;
- ne jamais demander d’explication sur une origine de fonds incohérente ;
- attendre que le notaire ou la banque déclare ;
- croire qu’il faut disposer de la preuve d’une infraction avant de déclarer ;
- informer le client qu’une déclaration de soupçon a été faite ;
- ne conserver aucune trace de l’analyse réalisée ;
- utiliser une procédure générique qui ne correspond pas à l’activité réelle de l’agence.
FAQ sur Tracfin immobilier
Tracfin est-il obligatoire pour les agents immobiliers ?
Les professionnels entrant dans le champ des personnes assujetties prévu par le Code monétaire et financier doivent respecter les obligations LCB-FT applicables à leur activité.
Toutes les locations sont-elles concernées ?
Non. Pour l’activité de location visée par le dispositif, le Code monétaire et financier prévoit notamment le seuil de 10 000 euros de loyer mensuel dans le cadre d’un mandat de transaction.
À partir de quel montant faut-il déclarer à Tracfin ?
Il n’existe pas de seuil général de déclaration de soupçon.
Une grosse transaction doit-elle automatiquement être déclarée ?
Non. Le montant est un facteur de risque parmi d’autres. C’est l’analyse globale de l’opération qui compte.
Faut-il avoir la preuve d’un blanchiment avant de déclarer ?
Non. La déclaration de soupçon n’exige pas de prouver l’infraction.
La banque peut-elle déclarer à la place de l’agence ?
Non. Chaque professionnel assujetti reste responsable de ses propres obligations.
Peut-on dire au client qu’il a été déclaré à Tracfin ?
Non. La déclaration de soupçon est confidentielle.
Combien de temps conserver les documents de vigilance ?
En principe, cinq ans selon les modalités prévues par le Code monétaire et financier.
Qui contrôle les agences immobilières ?
La DGCCRF contrôle le respect des obligations LCB-FT des professionnels immobiliers concernés.
Tracfin peut-il sanctionner directement une agence ?
Tracfin analyse le renseignement financier. Les contrôles et sanctions administratives relèvent d’autres autorités, notamment la DGCCRF et la Commission nationale des sanctions selon leurs compétences.
Conclusion
En 2026, les obligations Tracfin occupent une place importante dans la conformité des professionnels de l’immobilier.
Le dispositif ne consiste pas à soupçonner systématiquement tous les clients.
Il impose au contraire une méthode structurée : identifier, comprendre, évaluer le risque, vérifier les incohérences et documenter les diligences réalisées.
Lorsqu’un doute sérieux subsiste après cette analyse, le professionnel doit déterminer si une déclaration de soupçon est nécessaire.
La qualité du dispositif dépend donc autant des procédures écrites que de leur application quotidienne par les dirigeants et collaborateurs.
Pour une agence immobilière, la meilleure protection consiste à disposer d’une organisation LCB-FT cohérente, connue de l’équipe, régulièrement actualisée et réellement utilisée dans chaque dossier présentant un risque particulier.
🎯 Vous êtes professionnel de l’immobilier ? Découvrez nos formations pour développer votre activité et gagner en efficacité au quotidien.
👉 Découvrir les formations immobilières

Nicolas Mouligner
L’auteur
Nicolas Mouligner est formateur professionnel depuis plus de 20 ans, spécialisé dans l’assurance, le crédit et l’immobilier. Titulaire d’un Master, il accompagne depuis de nombreuses années des publics variés. En 2020, il fonde Les formations de Louis et accompagne ses apprenants avec une pédagogie claire et accessible… en savoir plus
Ces articles pourraient vous plaire :


La Loi Lagleize : Vers la fin de la propriété en perspective ?